股票资产动态配置-基于DCC-GARCH
案例介绍
从程序量化角度出发,通过第三方平台实现程序量化交易系统来验证国内股票价格的时间序列分析中的统计模型AR-GARCH模型、DCC-GARCH模型、投资组合理论中的有效前沿分析,是否能在交易系统的数据回测中体现出投资收益的增加。
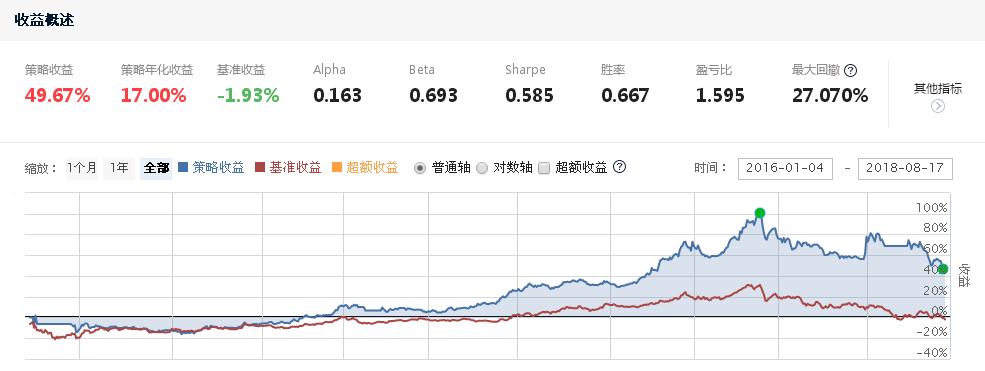
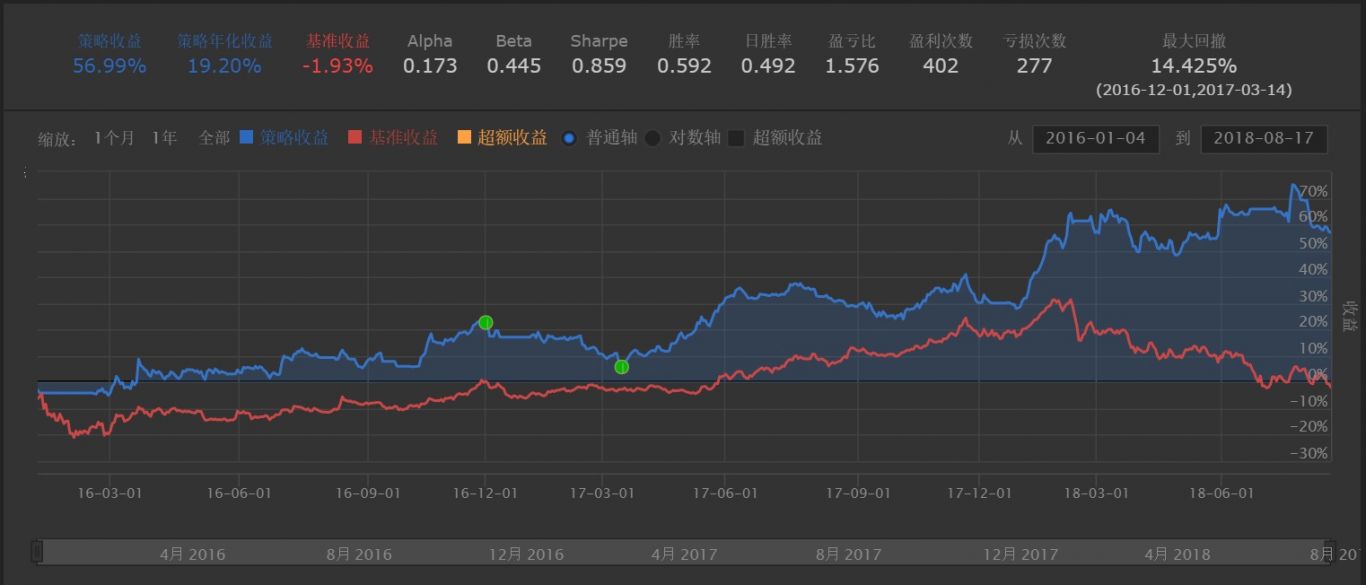
研究标的是上证50成份指数中的50个标的股票的日线价格数据,通过对乖离率建立GARCH模型,在原有均线系统上叠加股票收盘价对均线的平均偏差,实现改进传统的双均线交易系统,通过长短周期的均线交叉为明确的买卖点,交易最多5个股票。通过DCC-GARCH模型预测下一日的波动值和动态相关系数,再使用蒙特卡洛法,在有效前沿边界上寻找最佳的配置参数。通过逐步分析和调整参数,建立交易系统,经过各种组合的多次数据回测,对比采用不同统计模型后,发现的确能增加交易系统的收益,并且在两年多的模拟交易时段里明显战胜了比较基准上证50指数。
本文的研究,主要是基于DCC-GARCH模型和有效前沿分析等理论基础上,通过程序量化过程构建交易系统,对股票资产动态配置方向上进行量化实践和测试,来验证统计理论的有效性, 并可以为FOF基金、大类资产配置、期权期货风险对冲组合以及私募股票投资等资产的动态配置提供参考。


股票资产动态配置-基于DCC-GARCH

案例介绍
这是2019年完成的硕士毕业论文,<股市资产动态配置—基于DCC-GARCH和有效前沿的研究>
从程序量化角度出发,通过第三方平台实现程序量化交易系统来验证国内股票价格的时间序列分析中的统计模型AR-GARCH模型、DCC-GARCH模型、投资组合理论中的有效前沿分析,是否能在交易系统的数据回测中体现出投资收益的增加。
研究标的是上证50成份指数中的50个标的股票的日线价格数据,通过对乖离率建立GARCH模型,在原有均线系统上叠加股票收盘价对均线的平均偏差,实现改进传统的双均线交易系统,通过长短周期的均线交叉为明确的买卖点,交易最多5个股票。通过DCC-GARCH模型预测下一日的波动值和动态相关系数,再使用蒙特卡洛法,在有效前沿边界上寻找最佳的配置参数。通过逐步分析和调整参数,建立交易系统,经过各种组合的多次数据回测,对比采用不同统计模型后,发现的确能增加交易系统的收益,并且在两年多的模拟交易时段里明显战胜了比较基准上证50指数。
本文的研究,主要是基于DCC-GARCH模型和有效前沿分析等理论基础上,通过程序量化过程构建交易系统,对股票资产动态配置方向上进行量化实践和测试,来验证统计理论的有效性, 并可以为FOF基金、大类资产配置、期权期货风险对冲组合以及私募股票投资等资产的动态配置提供参考。
案例图片
1小时精推人才
需求方专属客服,免费梳理匹配

