巴罗斯的案例列表
作者:巴罗斯 · 共 3 个案例
股票资产动态配置-基于DCC-GARCH
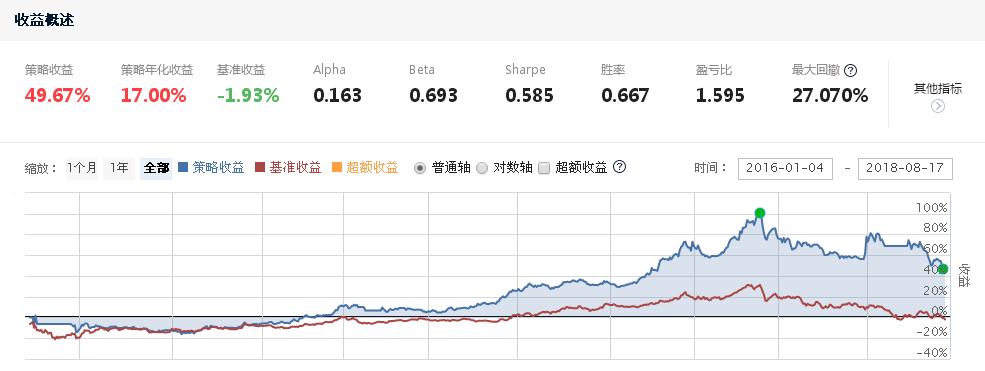
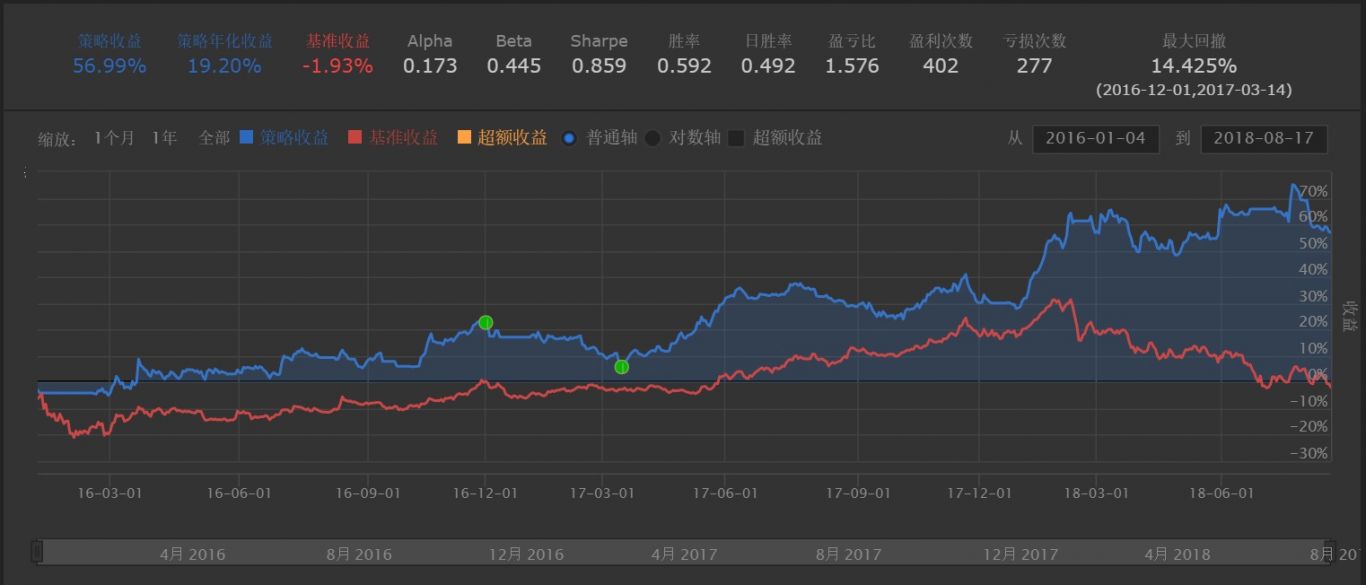
这是2019年完成的硕士毕业论文,<股市资产动态配置—基于DCC-GARCH和有效前沿的研究> 从程序量化角度出发,通过第三方平台实现程序量化交易系统来验证国内股票价格的时间序列分析中的统计模型AR-GARCH模型、DCC-GARCH模型、投资组合理论中的有效前沿分析,是否能在交易系统的数据回测中体现出投资收益的增加。 研究标的是上证50成份指数中的50个标的股票的日线价格数据,通过对乖离率建立GARCH模型,在原有均线系统上叠加股票收盘价对均线的平均偏差,实现改进传统的双均线交易系统,通过长短周期的均线交叉为明确的买卖点,交易最多5个股票。通过DCC-GARCH模型预测下一日


案例判断参考
巴罗斯的案例列表
股票资产动态配置-基于DCC-GARCH
这是2019年完成的硕士毕业论文,<股市资产动态配置—基于DCC-GARCH和有效前沿的研究> 从程序量化角度出发,通过第三方平台实现程序量化交易系统来验证国内股票价格的时间序列分析中的统计模型AR-GARCH模型、DCC-GARCH模型、投资组合理论中的有效前沿分析,是否能在交易系统的数据回测中体现出投资收益的增加。 研究标的是上证50成份指数中的50个标的股票的日线价格数据,通过对乖离率建立GARCH模型,在原有均线系统上叠加股票收盘价对均线的平均偏差,实现改进传统的双均线交易系统,通过长短周期的均线交叉为明确的买卖点,交易最多5个股票。通过DCC-GARCH模型预测下一日...


